
Wesprzyj nas
Każda darowizna pomaga nam realizować projekty edukacyjne, wspierać rozwój zainteresowań i talentów uczniów oraz tworzyć jeszcze lepsze warunki nauki w PLO UŁ.
Darowiznę możesz przekazać na rachunek:
Stowarzyszenie Przyjaciół Publicznego Liceum Ogólnokształcącego Uniwersytetu Łódzkiego
71 1940 1076 3301 5297 0000 0000
Bank Credit Agricole
Tytuł przelewu:
Darowizna na cele statutowe – wspieranie działalności edukacyjnej PLO UŁ
Darowizny przeznaczamy na realizację celów statutowych Stowarzyszenia, w szczególności na projekty i działania służące uczniom PLO UŁ.
Dziękujemy za każde wsparcie.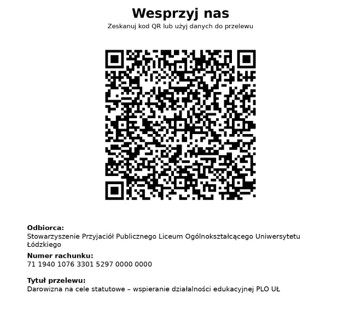
Darowizna a podatek
Darowizny przekazane na cele działalności pożytku publicznego, w tym na cele związane z nauką i edukacją, mogą – po spełnieniu warunków ustawowych – podlegać odliczeniu podatkowemu. Stowarzyszenie nie musi posiadać statusu OPP, aby darczyńca mógł skorzystać z takiego odliczenia.
Osoby Fizyczne
Z odliczenia mogą korzystać osoby uzyskujące dochody opodatkowane według skali podatkowej oraz przychody opodatkowane ryczałtem. Odliczeniu podlega faktycznie przekazana darowizna, jednak nie więcej niż 6% dochodu lub przychodu darczyńcy.
Darowiznę pieniężną dokumentuje się dowodem wpłaty na rachunek Stowarzyszenia. Odliczenie wykazuje się odpowiednio w PIT-28, PIT-36 albo PIT-37 wraz z załącznikiem PIT/O.
Przykład: Dochód roczny: 80 000 zł. Limit odliczenia: 4 800 zł. Jeżeli darowizna wynosi 2 500 zł i nie występują inne ograniczenia, darczyńca może pomniejszyć podstawę opodatkowania o 2 500 zł. Darowizna nie obniża podatku bezpośrednio o pełną kwotę.
Podatnicy CIT
Podatnicy CIT mogą odliczyć darowizny przekazane organizacjom pozarządowym na działalność pożytku publicznego do wysokości 10% dochodu. Status OPP nie jest wymagany. Odliczenie wykazuje się w zeznaniu CIT-8 wraz z załącznikami CIT-8/O i CIT-D.
Przykład: Dochód: 80 000 zł. Limit odliczenia: 8 000 zł. Darowizna 5 000 zł mieści się w limicie, więc – przy spełnieniu pozostałych warunków – może zostać odliczona od dochodu.
Informacja ma charakter ogólny. Możliwość i wysokość odliczenia zależą od indywidualnej sytuacji podatkowej darczyńcy.


